Reddito agrario e trasformazione della carne avicola: risposta 151/2026
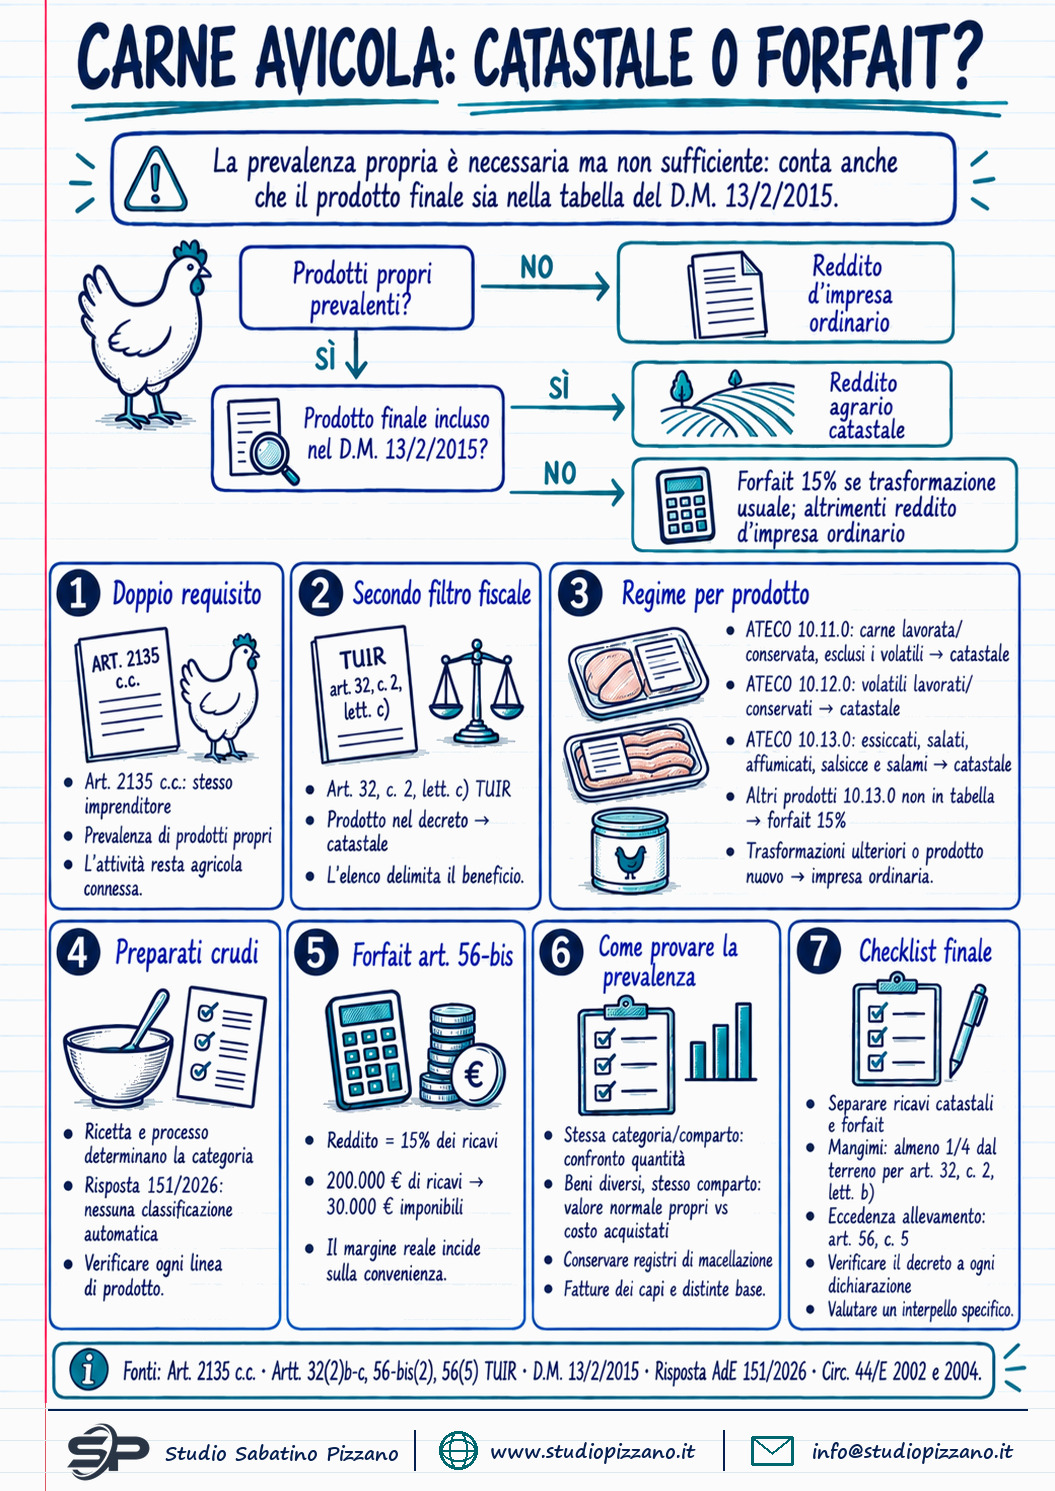
Per le aziende avicole la prevalenza della carne propria non garantisce da sola il reddito agrario: conta anche l’inclusione del prodotto finito nella tabella ministeriale del 2015. La risposta 151/2026 distingue carne lavorata e conservata e salumi ammessi al criterio catastale dagli altri preparati, cui si applica il coefficiente del 15% sui ricavi. Non risolve però la classificazione della singola ricetta. Occorre verificare lavorazioni e ingredienti, provare la prevalenza e separare i ricavi delle linee soggette a regimi differenti.
Condividi
Per un’impresa agricola che alleva animali e ne lavora la carne, il carico fiscale cambia molto a seconda che l’imposta si calcoli sul reddito agrario, con metodo catastale, oppure su un reddito d’impresa forfetario. La risposta a interpello n. 151/2026, uscita nel luglio 2026, precisa che la prevalenza dei prodotti propri è una condizione necessaria, ma da sola non basta. Occorre pure che il prodotto finale figuri fra i beni della tabella allegata al decreto del Ministro dell’economia e delle finanze del 13 febbraio 2015. La fattispecie esaminata è quella di una società agricola con allevamento avicolo, che prepara alimenti crudi a base di carne di pollame. Alla carne lavorata e conservata spetta il regime catastale, se sussistono anche gli altri requisiti. I prodotti a base di carne diversi da carne essiccata, salata o affumicata, salsicce e salami rientrano invece nel regime forfetario dell’articolo 56-bis, comma 2, del TUIR. Ai fini civilistici l’attività rimane agricola in ogni caso: a variare è solo la modalità di determinazione del reddito.
Punto di Partenza: dall’articolo 2135 del codice civile
Il tema prende avvio dall’articolo 2135 del codice civile, dove si definisce l’imprenditore agricolo: è tale chi svolge coltivazione del fondo, selvicoltura, allevamento di animali e attività connesse. Secondo il terzo comma, sono connesse le attività che lo stesso imprenditore agricolo dirige a manipolare, conservare, trasformare, commercializzare e valorizzare prodotti ottenuti in prevalenza dalla coltivazione del fondo, dal bosco o dall’allevamento.
La connessione poggia perciò su due elementi. Il requisito soggettivo impone che l’attività ulteriore sia condotta dallo stesso imprenditore che esercita quella agricola principale. Il requisito oggettivo chiede invece che i prodotti lavorati derivino in prevalenza da tale attività principale. A tale proposito l’Agenzia cita la circolare n. 44/E del 14 maggio 2002, secondo cui si tratta di attività strumentali e complementari, che si affiancano alla produzione agricola.
Quanto ai prodotti comprati da terzi, il vincolo è meno stretto di come talvolta si pensa. Secondo la stessa prassi, entro certi limiti l’imprenditore agricolo può approvvigionarsi all’esterno di materie prime per elevare la qualità del prodotto o la redditività dell’azienda: l’esempio tipico è il viticoltore che acquista vino da taglio. Il codice civile non va oltre, ma sul piano fiscale esiste un secondo livello di controllo, trattato nel paragrafo che segue.
Regime Catastale: che cosa aggiunge l’articolo 32 del TUIR
Il TUIR (Testo unico delle imposte sui redditi, D.P.R. 917/1986) definisce reddito agrario quello riferibile alla quota di capitale d’esercizio e di lavoro impiegata nella produzione agricola. Non lo si ricava da ricavi e costi reali, bensì dalle tariffe d’estimo catastali, da cui l’espressione determinazione catastale. Si tratta di un regime agevolato, dato che l’imponibile risulta di norma assai inferiore all’utile effettivo dell’impresa.
L’articolo 32, comma 2, lettera c), del TUIR porta lo stesso regime sulle attività connesse di manipolazione, conservazione, trasformazione, commercializzazione e valorizzazione, pure quando sono condotte al di fuori del terreno. Ciò vale però soltanto per i beni indicati ogni due anni da un decreto del Ministro dell’economia e delle finanze, emanato su proposta del Ministro delle politiche agricole. L’ultimo decreto di riferimento è quello del 13 febbraio 2015.
Il passaggio è rilevante, perché l’elenco ministeriale non ha carattere meramente ricognitivo: stabilisce quali prodotti possono godere del regime catastale. Nella sintesi dell’Agenzia, le attività connesse si tassano su base catastale se i prodotti compaiono nel decreto e provengono in prevalenza dall’attività agricola principale dell’istante. Le due condizioni devono ricorrere insieme. Il solo requisito civilistico dell’articolo 2135 non conduce in automatico al reddito agrario.
Caso Concreto: allevamento avicolo e preparati crudi
L’istante è una società agricola che alleva pollame e ottiene preparazioni alimentari crude, da cuocere prima del consumo. La carne avicola, che in prevalenza proviene dai suoi allevamenti, ne è l’ingrediente principale. In misura minoritaria la società compra da terzi animali vivi, che comunque macella nella propria azienda. Gli ingredienti di contorno, come formaggi, salumi, erbe aromatiche, acqua e aromi, sono presi sul mercato e svolgono un ruolo accessorio.
Secondo la società, le lavorazioni (taglio, disosso, macinatura, aggiunta di aromi) sono manipolazioni leggere, eseguite con le attrezzature che di solito si trovano in un laboratorio annesso all’allevamento, senza alcuna organizzazione industriale autonoma. Inoltre il prodotto non è sottoposto a cotture o trasformazioni che lo porterebbero in una categoria merceologica industriale. Sul fronte della prevalenza, la società avanza due argomenti: la carne aziendale vale sul mercato più degli altri ingredienti, e il valore nutrizionale del prodotto dipende soprattutto dalla carne. Da qui la conclusione che possano applicarsi il reddito agrario e dominicale, al posto del reddito d’impresa.
Sul piano quantitativo la ragione sembrerebbe stare dalla parte dell’impresa. Nella sua risposta, tuttavia, l’Agenzia sposta l’attenzione dall’origine della materia prima all’esito della lavorazione, ossia a ciò che esce dal laboratorio.
Verdetto Fiscale: due codici salvi, uno no
L’Agenzia muove dalla tabella allegata al decreto del 2015. Sotto la voce «produzione di carni e prodotti della loro macellazione» la tabella rinvia ai codici ATECO 10.11.0 (lavorazione e conservazione di carne, esclusa la carne di volatili) e 10.12.0 (lavorazione e conservazione di carne di volatili). I codici ATECO costituiscono la classificazione statistica delle attività economiche, impiegata anche dal fisco. Ai prodotti riconducibili a questi due codici, presupposta la prevalenza, si applica il regime catastale dell’articolo 32.
Fra i beni sottoposti a regime catastale, la tabella comprende poi la «produzione di carne essiccata, salata o affumicata, salsicce e salami», collocata in una parte del codice 10.13.0. Questo codice, però, ha un perimetro più esteso: abbraccia la produzione di prodotti a base di carne, compresa quella di volatili. Il decreto ne richiama solo una porzione.
Ecco come si articola la conclusione dell’Agenzia, sempre a patto che la prevalenza dei prodotti propri sia rispettata:
- quando la lavorazione dà carne essiccata, salata o affumicata, salsicce e salami, il reddito si determina in modo catastale;
- quando le attività riferibili al codice 10.13.0 danno altri prodotti a base di carne, che la tabella non richiama, si applica il regime forfetario dell’articolo 56-bis, comma 2, del TUIR.
Nella fattispecie esaminata, i preparati crudi che contengono carne avicola, formaggi, salumi ed erbe vanno inquadrati con cautela: se restano semplice carne di volatili lavorata e conservata, ricadono nei codici 10.11.0 e 10.12.0; se sono prodotti a base di carne diversi da salumi e salsicce, seguono il forfait. La risposta, difatti, non classifica in modo definitivo il prodotto dell’istante: indica soltanto i due percorsi possibili. Per questo ogni linea di prodotto va controllata singolarmente.
Regime Forfetario: come si calcola con l’articolo 56-bis
L’articolo 56-bis, comma 2, del TUIR disciplina le attività di manipolazione e trasformazione di prodotti agricoli e zootecnici che non rientrano nell’articolo 32, comma 2, lettera c). Il reddito si ottiene applicando ai ricavi un coefficiente di redditività del 15%, senza ricostruire i costi effettivi. L’attività, dunque, non muta natura in commerciale: rimane agricola connessa, ma il reddito si misura sui ricavi anziché sulle tariffe d’estimo.
Un esempio numerico aiuta a cogliere lo scarto rispetto al reddito d’impresa ordinario. Si supponga che la società venda ogni anno preparati a base di carne esclusi dalla tabella per 200.000 euro. Con il coefficiente del 15% il reddito imponibile di questa linea è di 30.000 euro (200.000 moltiplicato per 15%), a prescindere dai costi davvero sostenuti. Con costi effettivi pari a 185.000 euro, il reddito ordinario sarebbe stato di 15.000 euro e il forfait sarebbe risultato più gravoso. Con costi pari a 120.000 euro, il reddito ordinario sarebbe salito a 80.000 euro e il forfait sarebbe stato più conveniente. Il regime non è quindi favorevole o sfavorevole per sua natura: tutto dipende dai margini reali della lavorazione.
A completamento, l’Agenzia rammenta un passaggio della circolare n. 44/E del 15 novembre 2004. L’articolo 56-bis riguarda le trasformazioni che portano a prodotti diversi da quelli della tabella. Ne restano escluse le trasformazioni non usuali nell’ambito agricolo, che si collocano in una fase successiva a quella da cui sono nati i beni elencati e li modificano fino a ottenere prodotti nuovi, privi di connessione con l’attività agricola principale ai sensi dell’articolo 2135. In tal caso l’attività esce dall’area agricola e segue le regole ordinarie del reddito d’impresa.
Prevalenza: come si accerta il rapporto
Nella risposta n. 151/2026 la prevalenza non viene esaminata, poiché non era oggetto del quesito: l’Agenzia la prende per dichiarata dall’istante e conserva ogni potere di controllo. Il metodo di verifica rimane comunque quello delle circolari n. 44/E del 2002 e del 2004, che il testo richiama.
Il criterio consiste in un raffronto quantitativo fra i prodotti ricavati dall’attività agricola principale e quelli comprati da terzi. Il raffronto è consentito solo tra beni dello stesso comparto produttivo e della medesima categoria: per esempio, carne avicola propria e carne avicola acquistata. Se l’imprenditore compra da terzi beni del medesimo comparto ma di natura differente, per allargare la gamma (le mele e le pere nell’ortofrutta), la prevalenza si accerta paragonando il valore normale dei prodotti propri con il costo di quelli comprati.
La prassi ammette anche acquisti motivati da finalità diverse dal miglioramento qualitativo: aumentare la produzione in quantità, sfruttare meglio gli impianti, ampliare la gamma, a condizione che i beni comprati appartengano al comparto in cui opera l’azienda. Gli esempi ufficiali sono la marmellata di ciliegie preparata accanto a quella di fragole aziendali, oppure il vino bianco ottenuto da uve acquistate da chi produce vino rosso con le proprie. Ne discende un’indicazione pratica: la documentazione (registri di macellazione, fatture di acquisto dei capi vivi, distinte base dei prodotti) va conservata in modo da dimostrare il rapporto in qualsiasi momento.
Effetti Pratici: che cosa verificare in azienda
Dalla risposta discendono alcuni controlli concreti per le aziende zootecniche che trasformano. Il primo attiene alla classificazione di ciascun prodotto finito rispetto alla tabella del decreto, da leggere con attenzione, perché il codice ATECO generale non è sufficiente: per il codice 10.13.0 rileva la parte specifica che il decreto richiama. Il secondo attiene alla prevalenza, da accertare per comparto e per categoria di prodotto. Il terzo attiene alla contabilità: se l’azienda ha sia linee catastali sia linee forfetarie, i ricavi di queste ultime vanno tenuti separati, perché solo a essi si applica il coefficiente del 15%.
Rimane poi la questione del reddito agrario dell’allevamento in quanto tale. L’articolo 32, comma 2, lettera b), del TUIR lo riconosce soltanto se l’allevamento si svolge con mangimi ottenuti per almeno un quarto dal terreno; superato il limite, valgono le regole sull’eccedenza (art. 56, comma 5, TUIR). L’interpello non ha toccato questo profilo, ma un allevamento avicolo intensivo può imbattersi nel limite: trascurarlo significa rischiare di fondare il proprio inquadramento su una premessa errata.
Da ultimo, quanto alla portata dell’interpello. Il parere si fonda sugli elementi forniti dall’istante, presi per buoni senza riscontro, e vale per il caso descritto. Altre aziende possono assumerlo come orientamento dell’Agenzia, ma un prodotto differente o una lavorazione più spinta richiedono una valutazione caso per caso. Chi nutre dubbi sull’inquadramento di una linea produttiva può presentare un proprio interpello, per ottenere una risposta calibrata sulla sua situazione.
Tabella Riepilogativa: quale regime per quale prodotto
Sulla base del parere dell’Agenzia, la tabella qui sotto sintetizza il regime applicabile in funzione del prodotto finale, fermo restando in ogni caso il requisito della prevalenza dei prodotti propri.
| Prodotto finale | Codice ATECO richiamato | Regime di determinazione del reddito |
|---|---|---|
| Carne lavorata e conservata, esclusa quella di volatili | 10.11.0 | Catastale (art. 32, comma 2, lett. c, TUIR) |
| Carne di volatili lavorata e conservata | 10.12.0 | Catastale (art. 32, comma 2, lett. c, TUIR) |
| Carne essiccata, salata o affumicata, salsicce e salami | 10.13.0 (parte) | Catastale (art. 32, comma 2, lett. c, TUIR) |
| Altri prodotti a base di carne, anche di volatili, non in tabella | 10.13.0 (resto) | Forfetario, coefficiente 15% (art. 56-bis, comma 2, TUIR) |
| Trasformazioni ulteriori, non usuali in agricoltura, che generano prodotti nuovi | Non applicabile | Reddito d’impresa ordinario |
Lettura Critica: dove il chiarimento si ferma
Restano aperti due nodi. Il primo riguarda la qualificazione del prodotto specifico: stabilire se un preparato crudo, arricchito con formaggi e salumi, sia un «altro prodotto a base di carne» e non carne lavorata e conservata dipende dalla ricetta e dal processo produttivo, e la distinzione non è sempre nitida. Un prodotto con pochi ingredienti aggiunti, tagliato e confezionato, potrebbe essere inquadrato in modo diverso rispetto a uno ricco di componenti esterne. D’altronde la risposta non fissa alcuna soglia di ingredienti esterni oltre la quale il prodotto muti categoria.
Il secondo nodo è la stabilità dell’elenco: il decreto individua i beni con cadenza biennale, eppure l’ultimo decreto richiamato dall’Agenzia risale al 2015. Un futuro aggiornamento potrebbe allargare o modificare la tabella e cambiare il regime di alcuni prodotti, sicché conviene riscontrare la versione vigente al momento di ciascuna dichiarazione. Il suggerimento per professionisti e imprenditori resta dunque identico: partire dal decreto, controllare il prodotto, documentare la prevalenza e separare le linee assoggettate a regimi differenti.
Infografica