DURF, soglia del 10%: contano anche ritenute su interessi e imposte estere
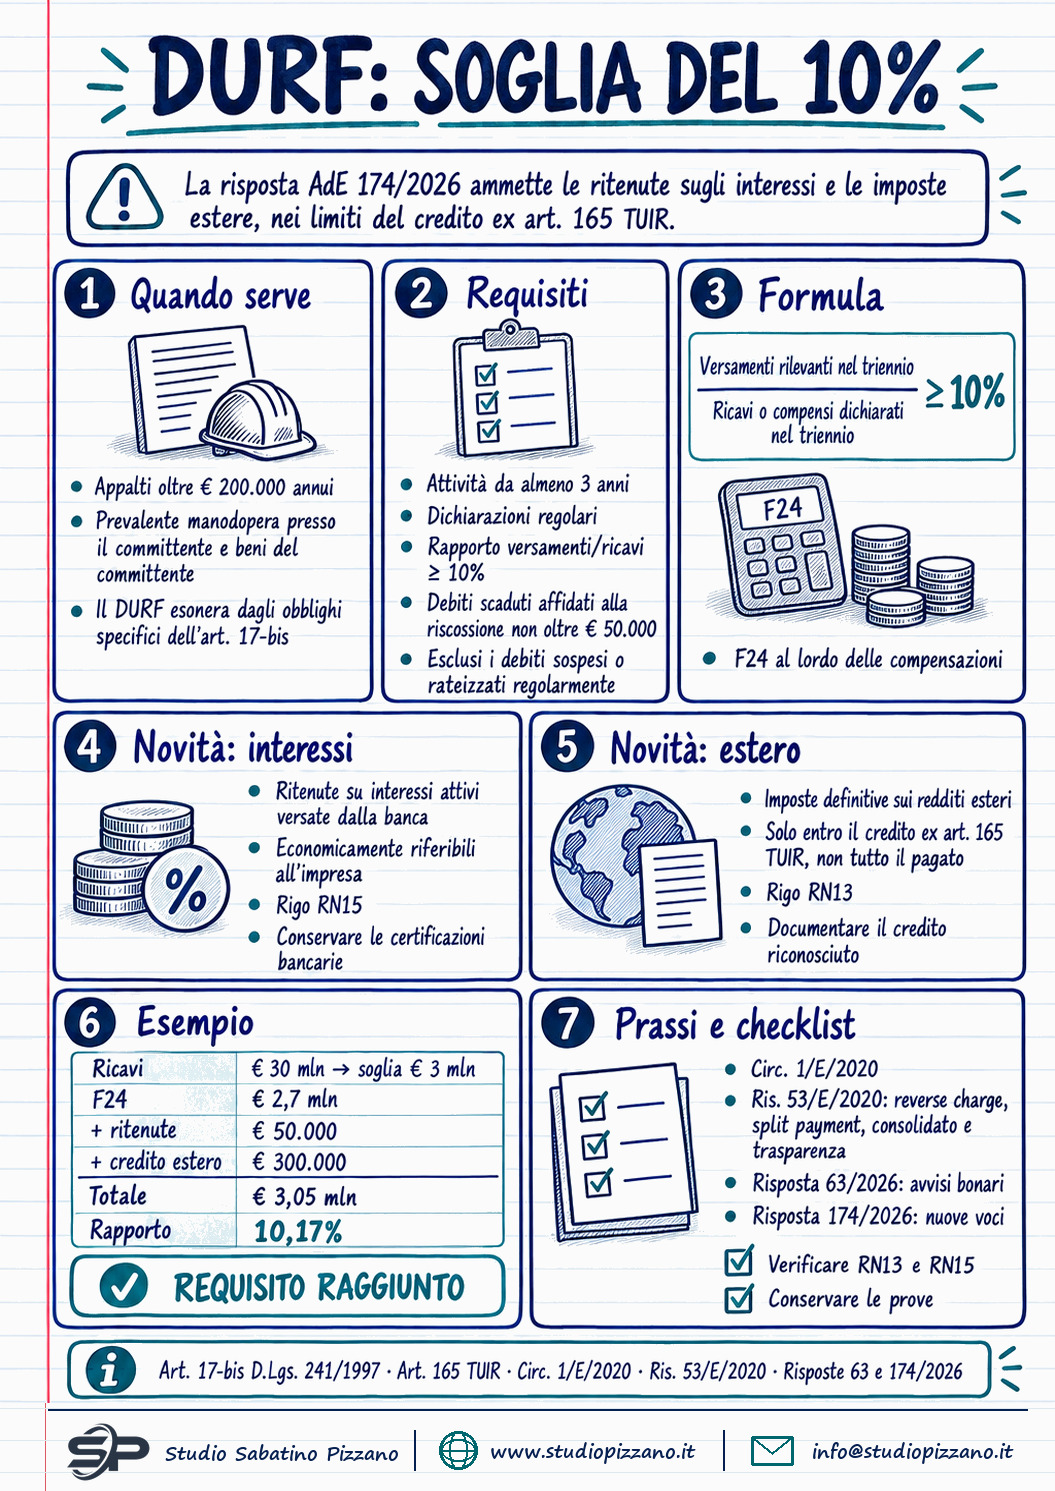
Per ottenere il DURF, le imprese appaltatrici possono includere nel rapporto fra versamenti e ricavi del triennio anche le ritenute sugli interessi bancari e le imposte estere, nei limiti del credito riconosciuto dall’articolo 165 TUIR. La risposta 174/2026 ammette così importi non versati direttamente dall’impresa nel conto fiscale. Restano necessari anzianità, regolarità dichiarativa e assenza dei debiti ostativi. Certificazioni bancarie e dati del quadro RN consentono di verificare se queste voci fanno raggiungere la soglia del 10%.
Condividi
Con l’acronimo DURF si indica il Documento Unico di Regolarità Fiscale, il certificato che un’impresa impegnata in appalti o subappalti può fornire ai committenti per non sottostare agli obblighi di ritenuta e ai controlli imposti dalla normativa antifrode sugli appalti cosiddetti “labour intensive”. Tra le condizioni per ottenerlo c’è la dimostrazione che, nell’ultimo triennio, siano stati versati importi registrati nel conto fiscale non inferiori al 10% dei ricavi o compensi dichiarati. La risposta a interpello n. 174 del 16 settembre 2026 ha chiarito, da parte dell’Agenzia delle Entrate, che concorrono a questo calcolo anche le ritenute d’acconto sugli interessi attivi bancari, materialmente versate dalla banca quale sostituto d’imposta, insieme alle imposte assolte all’estero su commesse internazionali, entro i limiti del credito riconosciuto dall’articolo 165 del Testo Unico delle Imposte sui Redditi (TUIR). Si tratta della prosecuzione di un orientamento già applicato a reverse charge, split payment e avvisi bonari, che riguarda in particolare le imprese operanti a livello internazionale o titolari di consistenti disponibilità finanziarie fruttifere.
Il Chiarimento: Come l’Agenzia Ridefinisce il Perimetro del DURF
Pubblicata il 16 settembre 2026, la risposta a interpello n. 174 risolve un quesito concreto posto da una società attiva nell’edilizia industriale e tecnico-specialistica, presente nei comparti della produzione di energia elettrica, della petrolchimica e della lavorazione di vetro, cementi e materiali metallici. Al centro dell’istanza c’era l’estensione dei “versamenti registrati nel conto fiscale” utili al calcolo della soglia del 10%, uno dei requisiti da cui dipende il rilascio del DURF alle imprese appaltatrici, affidatarie e subappaltatrici. Su entrambi i quesiti l’Agenzia delle Entrate si è espressa a favore del contribuente, allargando ancora una volta le voci computabili ai fini del raggiungimento della soglia.
Cos’è il DURF: Lo Strumento che Solleva Committente e Appaltatore
Il fondamento del DURF è l’articolo 17-bis del D.Lgs. n. 241/1997, inserito dal decreto legge 26 ottobre 2019, n. 124, convertito con modificazioni dalla legge 19 dicembre 2019, n. 157, quale strumento di contrasto alle frodi nel versamento delle ritenute fiscali negli appalti. In base a questa norma, il committente di un appalto o subappalto superiore a 200.000 euro annui, quando prevale l’impiego di manodopera presso le sue sedi con beni strumentali di sua proprietà, è tenuto a verificare che l’appaltatore versi in modo corretto le ritenute sui redditi da lavoro dipendente dei lavoratori impiegati nell’opera.
Quando l’appaltatrice, l’affidataria o la subappaltatrice consegna il DURF al committente, viene meno l’obbligo di quei controlli specifici, insieme alla responsabilità solidale che vi si accompagna. Il documento certifica, di fatto, l’affidabilità fiscale dell’impresa: averlo significa dimostrare la regolarità con il fisco, e questo consente di evitare le verifiche più rigorose riservate a chi non lo presenta.
I Due Requisiti: Anzianità, Soglia del 10% e Assenza di Debiti
Due condizioni distinte, previste dall’articolo 17-bis, comma 5, del D.Lgs. 241/1997, devono sussistere perché il DURF venga rilasciato. Alla lettera a) si chiede che l’impresa sia in attività da almeno tre anni, risulti in regola con gli obblighi dichiarativi e abbia effettuato, nei periodi d’imposta cui si riferiscono le dichiarazioni presentate nell’ultimo triennio, versamenti registrati nel conto fiscale non inferiori al 10% dei ricavi o compensi dichiarati. Alla lettera b) si richiede invece l’assenza di debiti fiscali o contributivi scaduti, superiori a 50.000 euro, già affidati alla riscossione: ne restano escluse le somme sospese in sede giudiziale o amministrativa e quelle rateizzate, a condizione che il piano di rateazione prosegua regolarmente e non sia intervenuta decadenza.
Una volta emesso dall’Agenzia delle Entrate, il certificato non vale a tempo indeterminato: per conservare l’esonero, l’impresa deve chiederne periodicamente il rinnovo, dato che un DURF scaduto produce, nella pratica, lo stesso effetto della sua mancata consegna.
Il Caso Concreto: Una Società con Attività all’Estero
Nell’istanza, la società ha precisato di non svolgere abitualmente prestazioni riconducibili agli appalti “labour intensive” regolati dall’articolo 17-bis, pur dovendo comunque presentare il DURF ad alcuni committenti che lo pretendono come requisito standard di compliance contrattuale, indipendentemente dall’obbligo normativo. Il quesito nasceva dalla specificità della sua attività: svolgendo commesse internazionali tassate nei Paesi esteri e maturando interessi sulle disponibilità bancarie e sui depositi, l’impresa dichiarava nel modello Redditi SC sia il credito per le imposte versate all’estero (rigo RN13 del quadro RN), sia le ritenute d’acconto sugli interessi attivi (rigo RN15). Nessuna delle due voci, tuttavia, deriva da un versamento diretto e immediato nel conto fiscale italiano: da qui l’interrogativo se potessero comunque essere computate nel numeratore del rapporto del 10%.
Come si Calcola: le Due Grandezze del Rapporto
Risale alla circolare n. 1/E del 12 febbraio 2020 l’impostazione di base per il calcolo della soglia: l’Agenzia delle Entrate aveva precisato che il numeratore del rapporto comprende i versamenti effettuati con modello F24 per tributi, contributi previdenziali e premi INAIL (l’assicurazione obbligatoria contro gli infortuni sul lavoro), computati al lordo di eventuali crediti compensati nello stesso modello, mentre al denominatore si collocano i ricavi o compensi complessivi delle dichiarazioni dei redditi del medesimo triennio. Solo se il rapporto fra le due grandezze raggiunge almeno il 10% il requisito può dirsi soddisfatto.
La Prassi Precedente: dal Reverse Charge agli Avvisi Bonari
Rispetto a quell’impostazione iniziale, la prassi dell’Agenzia delle Entrate ha allargato progressivamente i propri confini. La risoluzione n. 53/E del 22 settembre 2020 ha esteso il perimetro dei versamenti computabili ad alcuni casi in cui il debito tributario, pur riferibile formalmente all’appaltatrice, viene assolto materialmente da un soggetto terzo: vi rientrano il reverse charge (il meccanismo che trasferisce l’obbligo di versamento dell’IVA dal fornitore al cliente), lo split payment (la scissione dei pagamenti IVA nelle operazioni con la pubblica amministrazione), il consolidato fiscale e la trasparenza fiscale fra società.
In tempi più recenti, la risposta a interpello n. 63 del 3 marzo 2026 ha stabilito che, ai fini del requisito del 10%, contano tutti i versamenti confluiti nel conto fiscale durante il triennio di riferimento, con riguardo alla data effettiva del pagamento, compresi quelli versati tramite F24 in seguito ad avvisi bonari e comunicazioni di irregolarità nate dai controlli automatizzati delle dichiarazioni. Pur scaturendo da un errore o da un ritardo del contribuente, anche questi versamenti sono stati considerati segno della capacità e della volontà di adempiere agli obblighi tributari, e quindi validi ai fini del calcolo.
Ritenute sugli Interessi: Rilevano Pure se Versate da Terzi
La risposta n. 174/2026 applica la medesima logica alle ritenute d’acconto sugli interessi attivi maturati su disponibilità bancarie e depositi. Quando eroga interessi a un’impresa, la banca agisce da sostituto d’imposta: trattiene la ritenuta e la versa direttamente all’Erario, senza che il beneficiario esegua alcun versamento materiale. Ciò nonostante, l’Agenzia ha considerato che quel prelievo, benché versato da un soggetto terzo, costituisca un’imposta economicamente imputabile a chi percepisce gli interessi: è l’impresa, infatti, a sopportare l’effetto economico della trattenuta, mentre alla banca spetta solo l’esecuzione materiale del pagamento per suo conto. Ricalcando il ragionamento già seguito nella risoluzione n. 53/E del 2020 per reverse charge e split payment, l’Agenzia ha ammesso queste ritenute fra i versamenti rilevanti per la soglia del 10%.
Le Imposte Estere: il Limite del Credito ex Articolo 165
Il secondo aspetto chiarito riguarda le imposte che l’impresa versa alle amministrazioni fiscali estere sui redditi generati da commesse internazionali. Trattandosi di somme pagate all’estero secondo le regole del Paese dove l’attività si svolge, esse non passano materialmente dal conto fiscale italiano. Ciò nonostante, l’articolo 165 del TUIR attribuisce alle imprese italiane un credito d’imposta per le imposte estere assolte in via definitiva su quei redditi, così da scongiurare la doppia tassazione dello stesso reddito. Il credito, tuttavia, non equivale mai all’importo integrale versato all’estero: spetta solo fino a concorrenza della quota di imposta italiana proporzionalmente attribuibile a quel reddito estero, come risulta dal rigo RN13 del quadro RN del modello Redditi SC.
Secondo l’Agenzia delle Entrate, questo credito, entro i limiti in cui è effettivamente riconosciuto, può concorrere al calcolo della soglia del 10%, pur senza che le somme corrispondenti siano mai passate dal conto fiscale italiano. Due gli argomenti a sostegno: da una parte, versare imposte all’estero resta comunque un segnale della complessiva affidabilità fiscale dell’impresa; dall’altra, usare il credito in riduzione dell’IRES dovuta in Italia rappresenta, nella sostanza economica, una modalità di assolvimento dell’imposta nazionale. Resta però un confine netto: l’impresa non può far valere l’intero importo corrisposto al fisco estero, ma unicamente la quota che l’articolo 165 del TUIR le riconosce come credito compensabile in Italia.
Un Esempio Numerico: l’Effetto sul Rapporto
La portata pratica del chiarimento si comprende meglio con un esempio. Si prenda un’impresa con ricavi complessivi dichiarati nell’ultimo triennio pari a 30 milioni di euro: la soglia del 10% impone quindi versamenti nel conto fiscale per almeno 3 milioni di euro. Con versamenti F24 per tributi, contributi e premi INAIL pari, nello stesso periodo, a 2,7 milioni di euro, il rapporto si fermerebbe al 9%, requisito non soddisfatto. Ma se la stessa impresa ha incassato interessi attivi bancari con ritenute d’acconto versate dal sostituto per 50.000 euro nel triennio, e può contare su un credito per imposte pagate all’estero, riconosciuto ex articolo 165 del TUIR, per 300.000 euro, il numeratore arriva a 3,05 milioni di euro: il rapporto supera così il 10% e il requisito risulta soddisfatto, senza che sia confluito nel conto fiscale italiano alcun versamento aggiuntivo.
Gli Effetti Pratici: gli Adempimenti per le Imprese
Per le imprese che si trovano vicine alla soglia del 10%, senza raggiungerla con i soli versamenti ordinari tramite F24, conviene controllare con cura i righi RN13 e RN15 del quadro RN del modello Redditi SC degli ultimi tre periodi d’imposta, per individuare crediti per imposte estere e ritenute su interessi attivi spendibili ai fini del calcolo. Va conservata la documentazione che attesta l’ammontare del credito d’imposta estero effettivamente riconosciuto, tenendolo distinto dall’imposta lorda versata all’estero, poiché è solo il primo importo, non il secondo, a rilevare per la soglia. Analogamente, per le ritenute sugli interessi conviene disporre delle certificazioni bancarie che attestano gli importi trattenuti e versati per conto dell’impresa.
DURF su Richiesta: Quando Occorre Anche Fuori dall’Obbligo
Un aspetto spesso sottovalutato emerge dal caso esaminato nell’interpello: il DURF non riguarda solo le imprese soggette all’obbligo legale dell’articolo 17-bis, limitato agli appalti “labour intensive” di valore superiore a 200.000 euro annui. In numerosi settori industriali con filiere articolate, i committenti lo pretendono comunque come standard interno di compliance contrattuale, a prescindere dalla presenza dei presupposti previsti dalla legge. Per queste imprese, procurarsi il documento non risponde a un obbligo normativo, ma a un’esigenza commerciale per mantenere i rapporti con determinati clienti: il chiarimento sulla soglia del 10% tocca quindi anche chi, come la società dell’interpello, opera fuori dal perimetro tipico della norma antifrode, pur dovendo comunque dimostrare, per ragioni contrattuali, la propria affidabilità fiscale.
| Prassi | Data | Contenuto essenziale |
|---|---|---|
| Circolare n. 1/E | 12 febbraio 2020 | Numeratore: versamenti F24 per tributi, contributi e premi INAIL, lordi delle compensazioni; denominatore: ricavi o compensi del triennio |
| Risoluzione n. 53/E | 22 settembre 2020 | Concorrono anche reverse charge, split payment, consolidato fiscale e trasparenza fiscale |
| Risposta a interpello n. 63 | 3 marzo 2026 | Concorrono anche i versamenti da avvisi bonari e comunicazioni di irregolarità, con riguardo alla data effettiva del pagamento |
| Risposta a interpello n. 174 | 16 settembre 2026 | Concorrono anche le ritenute su interessi attivi versate dal sostituto d’imposta e le imposte estere, nei limiti del credito ex art. 165 TUIR |
Infografica