E-commerce extra-UE: dal 1 novembre 2026 la Union Handling Fee di 2 euro
La Union Handling Fee è indicata in partenza dal 1° novembre 2026 sulle vendite a distanza extra-UE, con 2 euro per articolo che si aggiungono al dazio temporaneo di 3 euro quando applicabile. Il prelievo entra nella base IVA e richiede di individuare il debitore e aggiornare le dichiarazioni con codice F00 e identificativi PID. Restano da riscontrare gli estremi dei regolamenti e alcuni dettagli tecnici: piattaforme, spedizionieri e operatori devono verificare le istruzioni ufficiali prima di adeguare sistemi, listini e condizioni di reso.
Condividi
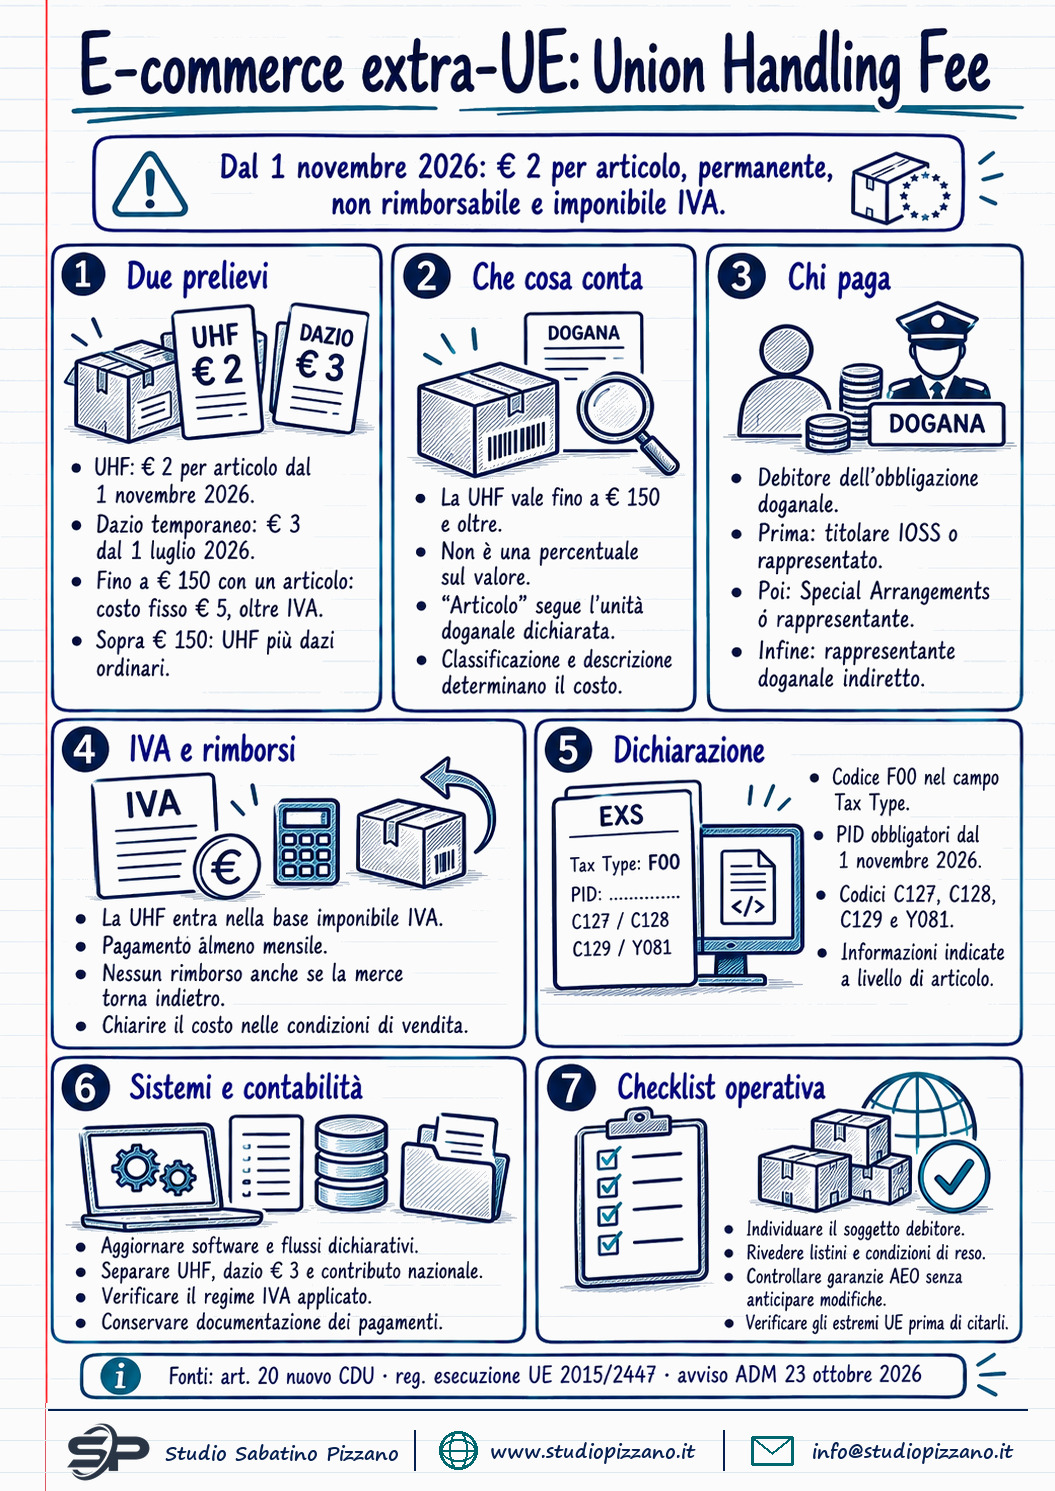
A partire dal 1 novembre 2026 scatta la Union Handling Fee (UHF), un prelievo europeo pari a 2 euro per ogni articolo che entra nell’Unione tramite vendite a distanza da paesi extra-UE. Non si tratta di una percentuale calcolata sul valore dei beni, né di una misura che prenda il posto del dazio temporaneo di 3 euro, applicato dal 1 luglio 2026 alle spedizioni di valore intrinseco non superiore a 150 euro: i due importi si sommano. La UHF colpisce tanto le spedizioni fino a 150 euro quanto quelle di valore maggiore, ha carattere permanente e non può essere rimborsata. Il debitore è, di norma, il soggetto responsabile dell’obbligazione doganale; all’atto pratico il dichiarante viene individuato seguendo una gerarchia che comincia dal titolare dell’IOSS e termina con il rappresentante doganale indiretto. Il prelievo rientra nella base imponibile IVA. Con la medesima decorrenza i Product Identifiers (PID) diventano obbligatori nelle dichiarazioni, mentre nei sistemi si deve utilizzare il nuovo codice F00. Prima della scadenza, operatori, spedizionieri e piattaforme sono chiamati ad aggiornare i propri sistemi.
Nuovo Prelievo: Cosa si intende per Union Handling Fee
La Union Handling Fee consiste in un importo fisso previsto dal nuovo Codice doganale dell’Unione, il cui articolo 20 la contempla per i beni introdotti con vendite a distanza. Il valore è fissato in 2 euro per articolo da un regolamento delegato della Commissione europea, che l’avviso della Direzione Dogane dell’Agenzia delle Dogane e dei Monopoli (ADM) del 23 ottobre 2026 qualifica come regolamento (UE) 2026/2152. Sulla numerazione dei regolamenti le fonti di stampa non sempre concordano: prima di citarne gli estremi in un parere o in un atto, è quindi opportuno raffrontarli con il testo apparso nella Gazzetta ufficiale dell’Unione europea.
Lo scopo è far fronte ai costi di controllo e gestione legati al volume sempre più elevato di piccoli pacchi provenienti da paesi terzi. Proprio per questo l’importo prescinde dal prezzo: un accessorio da 5 euro e uno smartphone da 400 euro versano la medesima UHF, se il numero di articoli è lo stesso. La misura si lega al venir meno della franchigia doganale sulle merci di modico valore, che fino alla metà del 2026 permetteva di importare senza dazio le spedizioni inferiori a 150 euro.
Rapporto Con il Dazio: Due prelievi che si sommano
A decorrere dal 1 luglio 2026 il dazio temporaneo di 3 euro colpisce alcune spedizioni il cui valore intrinseco non supera i 150 euro. Stando alla fonte, la UHF non assorbe questo dazio ma gli si aggiunge. Così, per una spedizione fino a 150 euro contenente un solo articolo, l’onere doganale fisso arriva a 5 euro, cui va aggiunta l’IVA. Oltre i 150 euro il dazio fisso di 3 euro non trova applicazione, ma la UHF rimane dovuta insieme ai dazi ordinari commisurati al valore.
| Prelievo | Importo | Da quando | Ambito |
|---|---|---|---|
| Dazio temporaneo | 3 euro | 1 luglio 2026 | Alcune spedizioni fino a 150 euro |
| Union Handling Fee | 2 euro per articolo | 1 novembre 2026 | Vendite a distanza, sia fino a 150 euro sia oltre |
Occorre inoltre tenere distinta la UHF dal contributo nazionale di 2 euro sulle spedizioni extra-UE di modico valore, contemplato dalla legge di bilancio 2026. Secondo le notizie di stampa la sua entrata in vigore è stata rinviata più volte e, in base ad alcune fonti, l’ultimo slittamento porterebbe al 1 dicembre 2026. Si tratta di un’informazione da riscontrare sulla normativa vigente: il rapporto tra il prelievo europeo e quello nazionale è ancora in divenire e non può considerarsi definito.
Unità di Calcolo: Quando si conta un articolo
L’aspetto più delicato riguarda il senso da attribuire ad “articolo” (in inglese item). Secondo la fonte, il termine non coincide in automatico con ciascun pezzo fisico presente nel pacco: a fini doganali rileva l’unità individuata in base alle regole che governano la dichiarazione. Ad esempio, due penne identiche comprate insieme potrebbero valere un solo articolo, mentre prodotti differenti darebbero luogo a più addebiti. Il modo in cui ciò si tradurrà nella pratica dipende dalle indicazioni operative di ADM e Commissione.
Per chi vende o acquista di frequente l’effetto è chiaro: il costo finale discende dal numero di articoli dichiarati, perciò è bene descrivere e classificare la merce con attenzione.
Chi Paga: Il dichiarante e la gerarchia dei soggetti
In base all’articolo 20, paragrafo 5, del nuovo Codice doganale, la UHF grava sul debitore dell’obbligazione doganale all’importazione. Quando tale obbligazione non nasce, deve versarla il soggetto che ne sarebbe stato il debitore. L’avviso ADM chiarisce che, alla luce delle regole dichiarative richiamate, il dichiarante va individuato seguendo questo ordine gerarchico:
- il titolare dell’IOSS (lo sportello unico per l’IVA sulle importazioni di modico valore) o il suo rappresentato;
- il soggetto aderente agli Special Arrangements (il regime semplificato per l’IVA all’importazione) o il suo rappresentante;
- il rappresentante doganale indiretto.
Il pagamento, secondo la disciplina europea, deve avvenire almeno una volta al mese. Ai sensi dell’articolo 20, paragrafo 6, l’importo non è rimborsabile: non si recupera neppure se i beni vengono restituiti. Ne va tenuto conto nelle condizioni di vendita e nei rapporti tra piattaforme, corrieri e clienti finali, che devono stabilire chi si fa carico del costo.
Trattamento IVA: Un prelievo imponibile
Secondo l’ADM la UHF è imponibile ai fini IVA, per cui l’imposta si applica anche a questa somma; l’Agenzia rimanda poi agli orientamenti della Commissione europea per le regole dei regimi speciali. Il costo reale di ciascun articolo risulta pertanto superiore a 5 euro e va stimato caso per caso, a seconda che l’operazione transiti dallo sportello IOSS, dagli Special Arrangements o da una dichiarazione ordinaria. Il dazio e il contributo nazionale seguono regole proprie quanto all’inclusione nella base imponibile, e andrebbero verificati a parte.
Obblighi Dichiarativi: Il codice F00 e i Product Identifiers
Per riconoscere la UHF nei sistemi doganali è stato previsto il codice F00, da inserire nel campo “Tax Type” (DE 14 03 039 000). L’avviso ADM riconduce questa novità a modifiche del regolamento di esecuzione (UE) 2015/2447 che, al 23 ottobre 2026, risultano ancora in via di pubblicazione: l’assetto tecnico potrebbe dunque subire ulteriori ritocchi.
A partire dal 1 novembre 2026 sono obbligatori anche i Product Identifiers (PID), cioè gli identificativi di prodotto impiegati nell’analisi dei rischi e nei controlli sulle merci vendute a distanza. I codici documento C127, C128, C129 e Y081 devono essere riportati a livello di articolo nei documenti di supporto della dichiarazione. Servono dunque informazioni dettagliate per ciascun articolo, e non più solo per la spedizione considerata nel suo complesso.
Operatori AEO: Garanzia globale
Per chi possiede lo status di operatore economico autorizzato (AEO), l’avviso segnala una modifica che potrebbe abbassare al 30% l’importo di riferimento della garanzia globale a copertura delle merci vendute a distanza. La fonte raccomanda tuttavia cautela: l’effettiva applicabilità dev’essere valutata alla luce della disposizione di esecuzione competente. Chi ha già costituito una garanzia farebbe bene a lasciarla invariata fino alla pubblicazione e all’entrata in vigore della norma.
Cosa Fare: Controlli da svolgere prima della scadenza
I tempi sono stretti, dato che l’avviso reca la data del 23 ottobre 2026 e l’applicazione decorre dal 1 novembre 2026. Gli operatori coinvolti sono tenuti a verificare:
- l’adeguamento dei sistemi dichiarativi al codice F00 e ai codici PID;
- l’attribuzione corretta delle informazioni a livello di articolo;
- l’individuazione del soggetto tenuto al pagamento secondo la gerarchia descritta;
- la distinzione contabile fra UHF, dazio temporaneo di 3 euro ed eventuale contributo nazionale;
- il trattamento IVA secondo il regime applicato.
Per chi gestisce negozi online e vende in Europa merce che arriva da fuori Unione, il prelievo pesa anche sul prezzo finale e sulle condizioni di reso. È opportuno rivedere i listini, dichiarare in modo esplicito su chi ricadono i costi doganali e custodire la documentazione dei pagamenti, che torna utile in caso di controllo.
Infografica