Rimborso accise: l’istanza presentata a un ufficio incompetente è valida
L’istanza di rimborso delle accise resta valida se inviata a un ufficio incompetente dell’Agenzia delle dogane: secondo la Cgt di Milano, sentenza 820/2026, la sede ricevente deve trasmetterla a quella corretta. La richiesta deve precisare importo e ragioni, con contratto e fatture a supporto. L’amministrazione non può contestare genericamente versamenti di cui possiede i dati. La decisione di primo grado non risolve il contrasto sui termini del rimborso: per l’impresa restano essenziali la verifica della scadenza applicabile e la prova di consegna.
Condividi
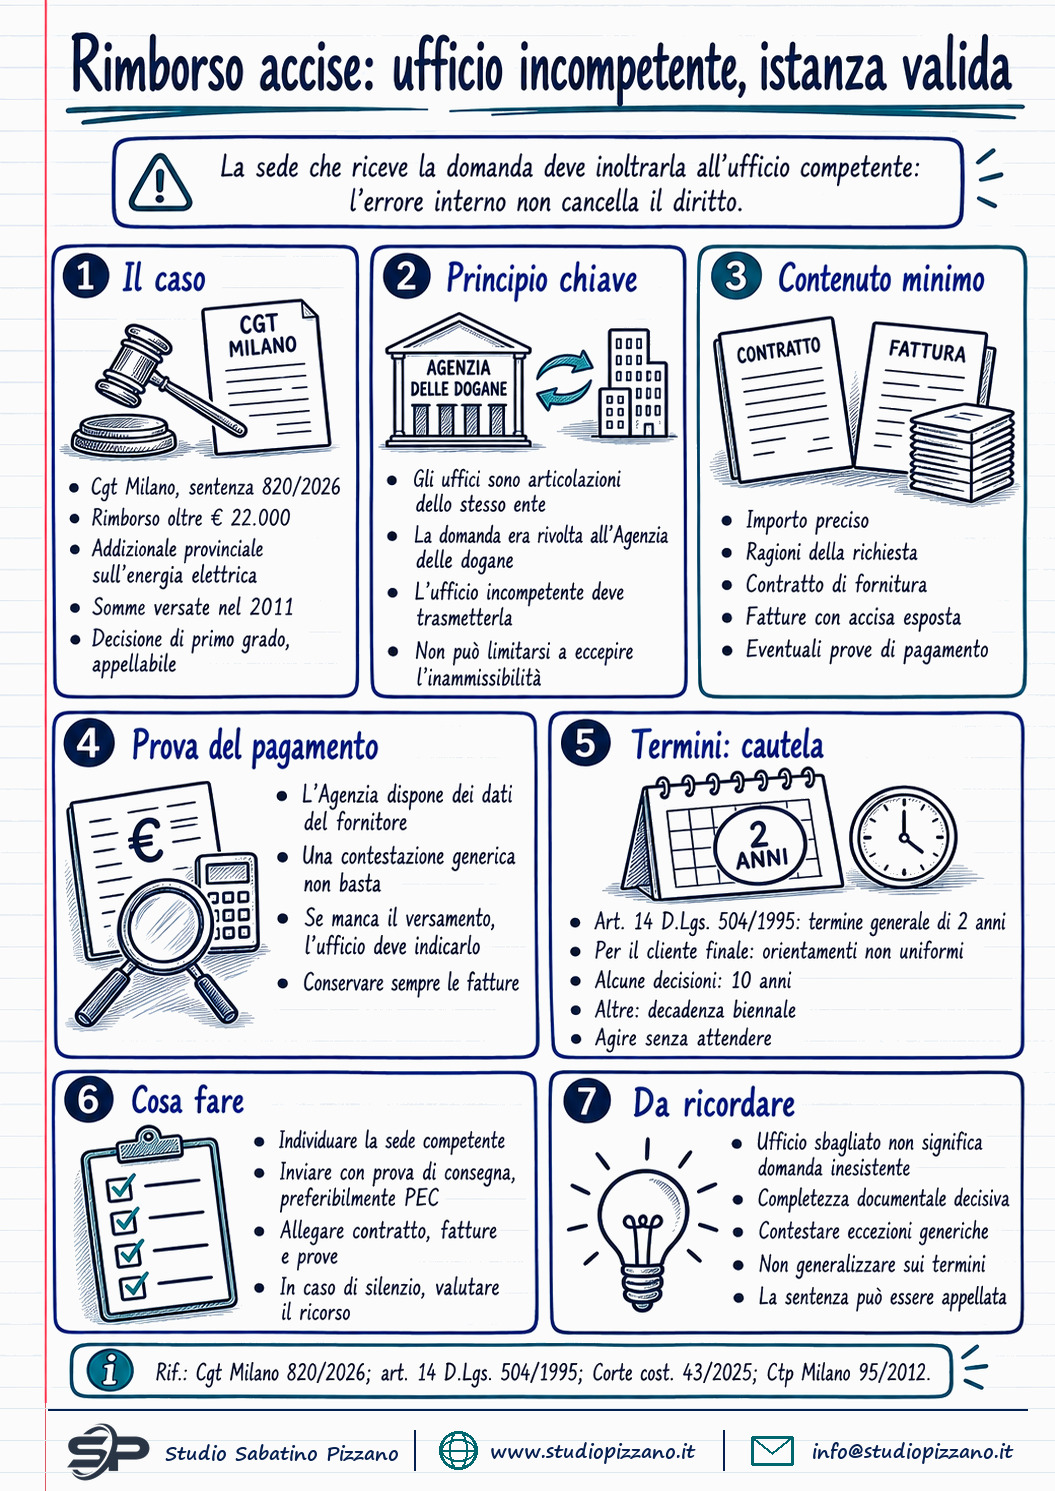
Può capitare che un’impresa, dopo aver domandato il rimborso di accise versate senza che fossero dovute, si senta eccepire in giudizio di essersi rivolta all’ufficio sbagliato. Con la sentenza n. 820/2026 la Corte di giustizia tributaria di primo grado di Milano ha respinto tale eccezione. Gli uffici periferici dell’Agenzia delle dogane e dei monopoli non sono entità distinte, ma semplici articolazioni interne di un solo ente: una richiesta rivolta all’Agenzia conserva dunque validità anche quando approda a una sede priva di competenza. Se non può trattarla, la sede ricevente è tenuta a inoltrarla a quella corretta, senza potersi limitare a invocarne l’inammissibilità davanti al giudice. Il collegio ha inoltre escluso la genericità dell’istanza, dal momento che essa riportava l’importo e le ragioni del rimborso e comprendeva in allegato il contratto di fornitura e le fatture. Per quanto riguarda la prova del versamento, i giudici hanno rilevato che l’amministrazione, la quale ha a disposizione i dati sui pagamenti effettuati dal fornitore, non può sollevare contestazioni generiche. La pronuncia è di primo grado e attiene a una vicenda particolare, ma fornisce un principio utile a chiunque si trovi ad affrontare un rimborso di questo genere.
Il Caso: Oltre 22 mila euro da recuperare
All’origine della vicenda c’è il ricorso di una srl contro il silenzio-rifiuto dell’amministrazione, ossia il diniego tacito, opposto a un’istanza di rimborso superiore a 22 mila euro. L’importo era stato pagato nel 2011 a titolo di addizionale provinciale all’accisa sull’energia elettrica. Si tratta di un tributo che il fornitore indica in fattura e poi versa all’erario: il cliente finale lo sostiene quindi in via di rivalsa e, se ritiene che non fosse dovuto, ne domanda la restituzione direttamente alle dogane.
Costituitasi in giudizio, l’Agenzia delle dogane e dei monopoli ha sollevato diverse eccezioni: istanza generica, assenza di prova del pagamento, incompetenza dell’ufficio destinatario, difetto di legittimazione passiva e prescrizione del credito. Due uffici, Milano 1 e Milano 2, hanno partecipato al processo depositando memorie distinte. Il ricorso è stato accolto dal collegio.
Genericità: Il contenuto della domanda
La prima eccezione sosteneva che l’istanza fosse generica. I giudici l’hanno respinta rilevando che la domanda precisava la somma di cui si chiedeva la restituzione, esponeva le ragioni della richiesta e portava in allegato il contratto di fornitura di energia elettrica insieme alle fatture del fornitore. Secondo il collegio, l’amministrazione aveva perciò ricevuto ogni elemento necessario per pronunciarsi.
Ne emerge un contenuto minimo che ogni richiesta di rimborso dovrebbe avere: l’importo esatto, la motivazione e i documenti che dimostrano il rapporto e il pagamento. Quanto più l’istanza è completa, tanto più è arduo affermare che l’ufficio non sia stato messo nella condizione di valutarla.
Prova Del Pagamento: A chi spetta dimostrare che cosa
L’amministrazione lamentava inoltre l’assenza della prova di avvenuto pagamento dell’accisa. Il collegio ha replicato che l’ufficio non può avanzare l’eccezione in termini generici, poiché dispone delle informazioni sui versamenti eseguiti dal fornitore. Qualora il fornitore non avesse pagato l’accisa relativa al 2011, l’Agenzia avrebbe dovuto affermarlo con chiarezza. Non essendo accaduto, si presume che il tributo sia stato versato e che il fornitore lo abbia addebitato al cliente finale, vale a dire inserito in fattura a titolo di rivalsa.
Questo ragionamento ha conseguenze concrete. Il cliente finale non può certo dimostrare i versamenti di un terzo, e il giudice ne ha preso atto ripartendo l’onere in maniera coerente con le informazioni che ciascuna parte possiede. Resta comunque consigliabile conservare le fatture nelle quali accisa e addizionale sono esposte, giacché costituiscono il fondamento documentale della richiesta.
Ufficio Incompetente: Un unico ente con più sedi
Il cuore della decisione sta nella questione della competenza. L’Agenzia riteneva inammissibile l’istanza perché diretta a un ufficio privo di competenza. Il collegio ha ribattuto che gli uffici sono mere articolazioni interne dell’Agenzia delle dogane e dei monopoli, e che l’istanza era stata inoltrata correttamente proprio a tale soggetto. Pertanto la domanda rivolta all’Agenzia si considera regolarmente proposta, pur essendo giunta a una sede incompetente, che avrebbe dovuto girarla all’ufficio ritenuto idoneo. In tal senso i giudici hanno richiamato una decisione della Commissione tributaria provinciale di Milano (sezione I, 7 marzo 2012, n. 95).
Alla base c’è l’idea di collaborazione e di buon andamento dell’amministrazione. Il contribuente si rivolge allo Stato e non a un singolo sportello, e non deve patire conseguenze negative per la complessità organizzativa dell’ente. Sbagliare sede, perciò, non annulla la domanda. Chi presenta l’istanza, però, farebbe bene a restare prudente: se la richiesta finisce all’ufficio sbagliato, aumenta il rischio di perdere tempo e quindi di avvicinarsi ai termini di decadenza o di prescrizione. È preferibile individuare la sede competente e spedire la richiesta con prova di consegna, ad esempio mediante PEC.
Termini: La questione che resta aperta
La pronuncia non risolve il tema dei termini entro cui domandare il rimborso delle accise, tutt’altro che pacifico. L’art. 14 del D.Lgs. n. 504/1995 stabilisce, in via generale, un termine di due anni per chiedere la restituzione delle accise pagate indebitamente. Per l’addizionale provinciale sull’energia elettrica, tuttavia, la giurisprudenza si è divisa sul termine che vale per il cliente finale: secondo alcune sentenze richiamate dalle fonti specializzate si applica la prescrizione ordinaria di dieci anni, secondo altre la decadenza biennale. Anche la Corte costituzionale è intervenuta, dichiarando con la sentenza n. 43/2025 l’illegittimità della norma che aveva istituito il tributo.
La Cgt di Milano ha giudicato un caso di somme versate nel 2011 e ha accolto il ricorso, ma dalle informazioni disponibili non si capisce in che modo sia stata trattata l’eccezione di prescrizione. Per questo è opportuno non ricavarne regole di portata generale. Chi ha effettuato pagamenti lontani nel tempo dovrebbe verificare con attenzione i termini che valgono per la propria situazione e considerare di muoversi subito, senza aspettare.
Cosa Fare: Le indicazioni pratiche per l’impresa
La sentenza offre alcune indicazioni. Occorre redigere l’istanza in modo completo, con importo, motivazione e allegati: contratto, fatture, eventuali prove di pagamento. La si indirizza all’Agenzia e alla sede ritenuta competente, anche se sbagliare ufficio non è un errore fatale. Se l’amministrazione tace a lungo, il diniego tacito può essere impugnato dinanzi alla Corte di giustizia tributaria. In giudizio è opportuno opporsi alle eccezioni generiche sul pagamento, rammentando che l’amministrazione può accedere ai dati sui versamenti dei fornitori.
Occorre ricordare che la sentenza è di primo grado e può essere appellata. Il principio della trasmissione interna degli atti, comunque, rientra in un indirizzo più ampio di tutela del contribuente, già confermato da precedenti decisioni di merito.
Infografica