
Omessa dichiarazione IVA: quando scatta il reato più grave
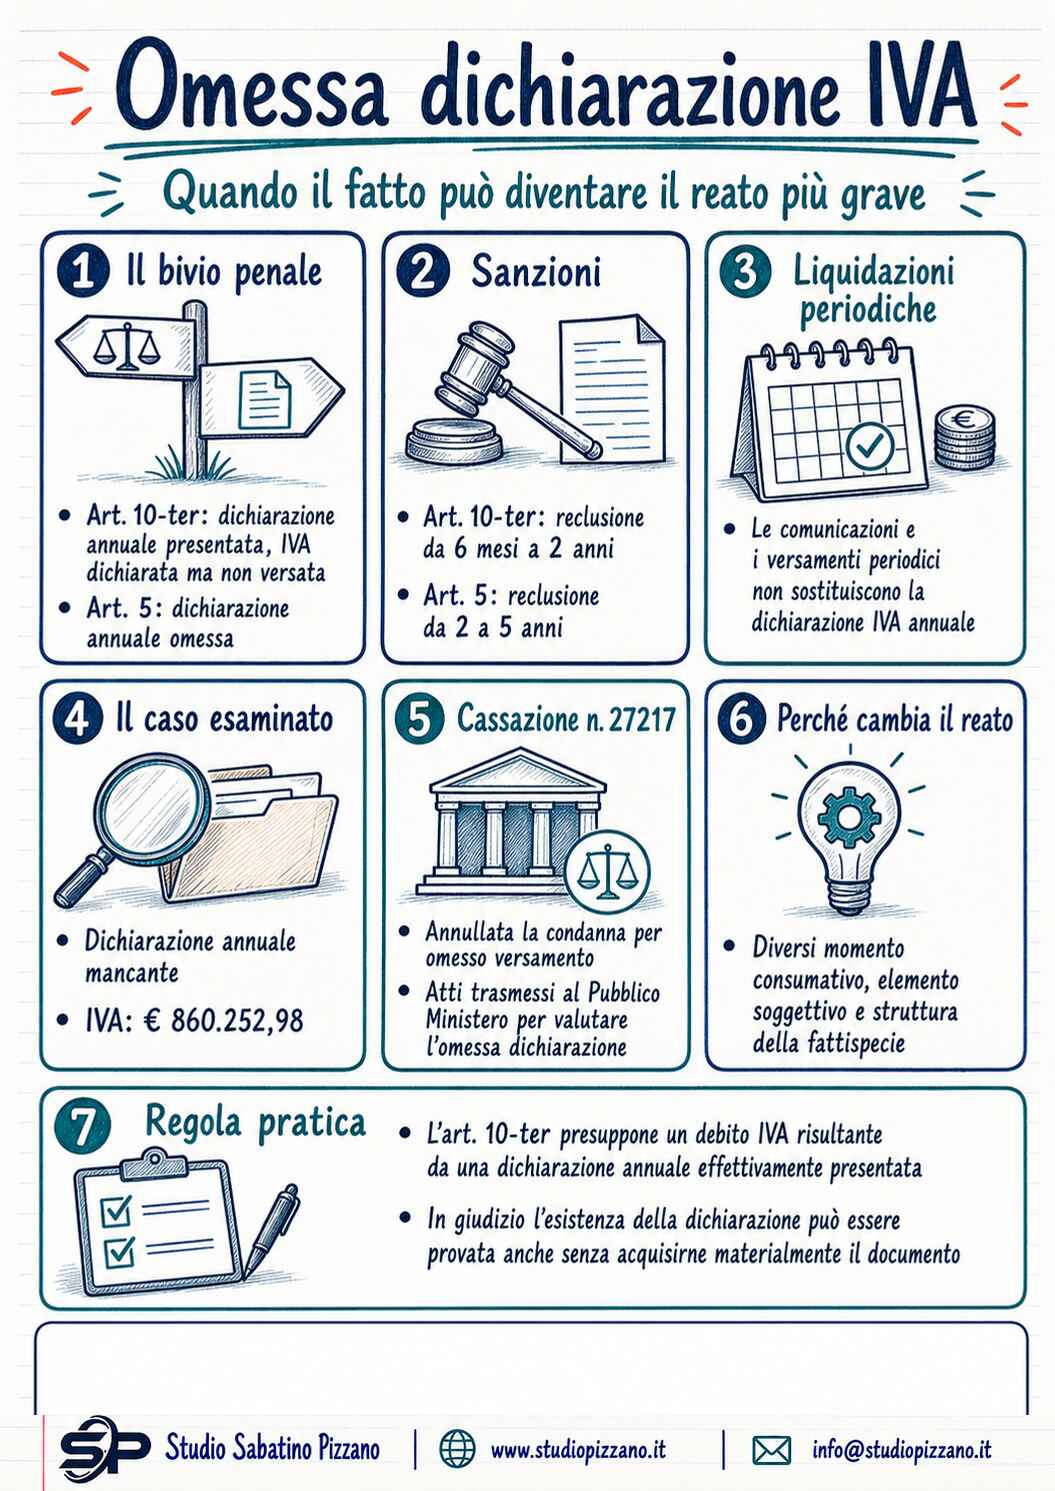
Con la sentenza n. 27217, depositata lunedì 20 luglio 2026, la Corte di Cassazione ha annullato senza rinvio una condanna per omesso versamento IVA, chiarendo che il fatto contestato integrava in realtà il più grave reato di omessa dichiarazione. Una società aveva trasmesso regolarmente le liquidazioni periodiche trimestrali ma non la dichiarazione annuale IVA, omettendo poi anche il versamento dell’acconto per l’anno successivo per un importo di 860.252,98 euro. I giudici di legittimità hanno ribadito che il reato di omesso versamento presuppone necessariamente una dichiarazione annuale regolarmente presentata: senza di essa, il fatto non rientra nell’art. 10-ter del D.Lgs. 74/2000, ma nella fattispecie più severa dell’art. 5, punita con pene fino a cinque anni di reclusione. Gli atti sono stati quindi trasmessi alla Procura della Repubblica per la valutazione del reato di omessa dichiarazione.
Le due fattispecie a confronto
Confondere l’omesso versamento dell’IVA con l’omessa dichiarazione può costare caro, e non solo in termini di pena. Con la sentenza n. 27217, depositata lunedì 20 luglio 2026, la Corte di Cassazione ha annullato senza rinvio una condanna per omesso versamento dell’imposta, chiarendo che il fatto contestato integrava, in realtà, il più grave reato di omessa dichiarazione. Una differenza che, sul piano sanzionatorio, pesa eccome.
Il codice penale tributario distingue nettamente le due condotte. L’art. 10-ter del D.Lgs. 74/2000 punisce con la reclusione da sei mesi a due anni chi non versa, entro il termine di legge (termine peraltro rimodulato dal D.Lgs. 87/2024), l’imposta che risulta dalla propria dichiarazione, purché quest’ultima sia stata presentata nei tempi previsti, e purché l’importo evaso superi la soglia di punibilità di 250.000 euro per ciascun periodo d’imposta. L’art. 5 dello stesso decreto, invece, colpisce con pena decisamente più severa, da due a cinque anni di reclusione, chi la dichiarazione non l’ha proprio presentata. Non si tratta di una differenza di sfumatura: cambia la natura stessa dell’illecito.
Il caso esaminato dalla Cassazione
Nella vicenda esaminata dalla Suprema Corte, una società aveva regolarmente trasmesso le liquidazioni periodiche IVA relative ai quattro trimestri dell’anno, ma non aveva presentato la dichiarazione annuale. A questo si aggiungeva l’omesso versamento, entro il termine di legge, dell’acconto IVA per l’anno successivo, per un importo superiore alla soglia di punibilità dell’art. 10-ter.
Sia il Tribunale che la Corte d’appello avevano ritenuto sufficiente, per configurare il reato di omesso versamento, l’accertamento del mancato pagamento sulla base dei dati ufficialmente comunicati all’Amministrazione finanziaria, senza ritenere necessario un accesso o una verifica ulteriore presso il contribuente. Un ragionamento che la Cassazione ha smontato.
Il principio di diritto ribadito dalla Suprema Corte
I giudici di legittimità hanno ribadito un principio già consolidato (cfr. Cass. SS.UU. n. 37424/2013): il reato di omesso versamento IVA si consuma nel momento in cui scade il termine per il versamento dell’acconto relativo al periodo d’imposta successivo, e presuppone che vi sia un debito d’imposta indicato in dichiarazione, cui segua l’inadempimento dell’obbligazione di pagamento corrispondente. Non rilevano, ai fini della soglia di punibilità, né l’effettiva riscossione dei corrispettivi (salvo il regime IVA per cassa), né la condotta successiva dell’obbligato, trattandosi di un reato omissivo proprio a consumazione istantanea.
Da qui discendono due presupposti imprescindibili per la configurabilità dell’art. 10-ter: che l’imposta evasa superi la soglia di punibilità e che l’omissione riguardi l’IVA dovuta in base a una dichiarazione annuale regolarmente presentata. L’imposta rilevante, precisa la Cassazione, è quella che risulta dalla dichiarazione, non quella desumibile dalle scritture contabili: il giudice può discostarsene solo se l’importo indicato in dichiarazione non trova giustificazione nell’esame formale della dichiarazione stessa.
I profili probatori
Sul piano probatorio la sentenza chiarisce un punto pratico non irrilevante: non occorre l’acquisizione agli atti del processo della dichiarazione fiscale del contribuente, né una prova legale in senso stretto. È sufficiente che il giudice raggiunga la certezza, al di là di ogni ragionevole dubbio, che l’omissione, per un importo superiore alla soglia, riguardi l’IVA dovuta in base a una dichiarazione annuale effettivamente presentata, motivando in modo logicamente e giuridicamente coerente.
Perché non si tratta di semplice riqualificazione
Nel caso esaminato, l’omessa presentazione della dichiarazione IVA riguardava un importo di 860.252,98 euro, ben oltre qualunque soglia. Di conseguenza, la Cassazione ha escluso che si potesse trattare semplicemente di una diversa qualificazione giuridica dello stesso fatto (ipotesi che l’art. 611, comma 1-sexies, c.p.p. consentirebbe di gestire con una pronuncia della stessa Cassazione). L’omesso versamento di somme risultanti dalla dichiarazione, infatti, è un fatto storicamente diverso dall’omessa presentazione della dichiarazione stessa: cambiano il momento consumativo, l’elemento soggettivo richiesto, la stessa struttura dell’illecito.
Per questo la Corte ha annullato senza rinvio la condanna per omesso versamento e ha disposto la trasmissione degli atti alla Procura della Repubblica, affinché venga valutata l’ipotesi di reato più grave, quella di omessa dichiarazione ex art. 5 del D.Lgs. 74/2000.
| Reato | Norma | Pena | Presupposto |
|---|---|---|---|
| Omesso versamento IVA | Art. 10-ter, D.Lgs. 74/2000 | Reclusione da 6 mesi a 2 anni | Dichiarazione presentata, imposta non versata oltre 250.000 euro |
| Omessa dichiarazione | Art. 5, D.Lgs. 74/2000 | Reclusione da 2 a 5 anni | Dichiarazione annuale mai presentata |
 Studio Sabatino Pizzano