
Cassetto fiscale: nuovi atti consultabili nella sezione L’Agenzia scrive
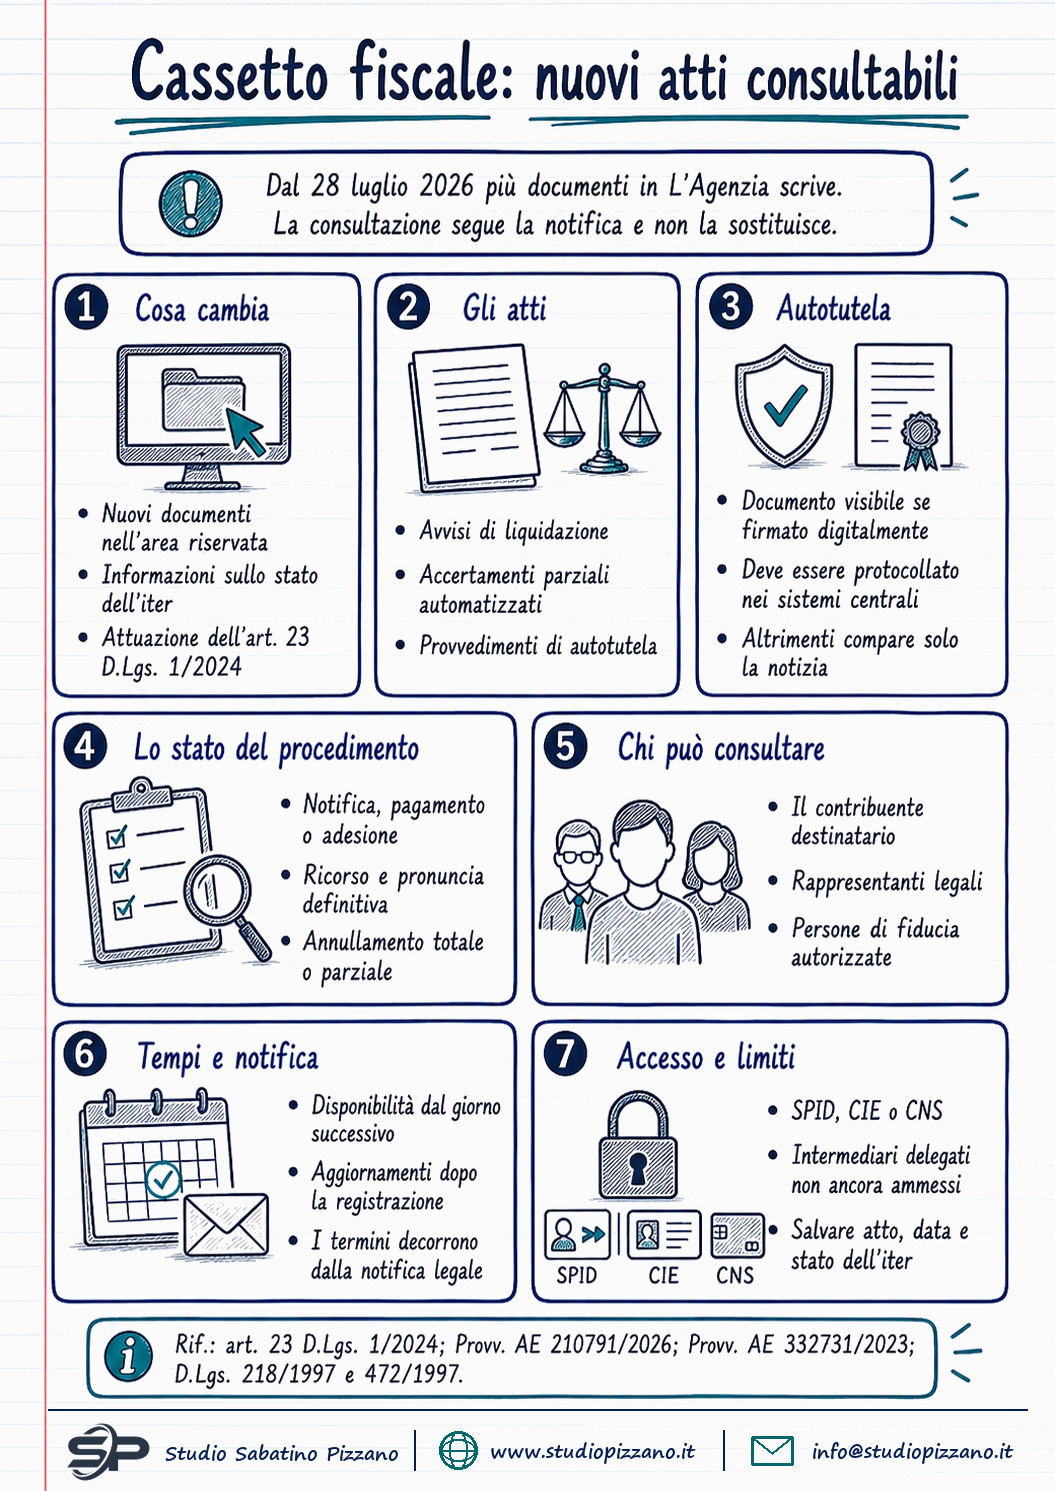
Dal 28 luglio 2026 il Cassetto fiscale amplia la sezione “L’Agenzia scrive”: il contribuente può consultare specifici avvisi di liquidazione, avvisi di accertamento parziale automatizzato e gli eventuali provvedimenti di autotutela collegati. La novità consente anche di monitorare alcune fasi dell’iter dell’atto, ma non sostituisce la notificazione prevista dalla legge e non modifica i termini per pagare, definire o impugnare. Nella fase iniziale, l’accesso non è esteso in via generalizzata agli intermediari delegati.
Quali atti diventano consultabili
Il Cassetto fiscale si arricchisce di nuove informazioni e documenti relativi agli atti emessi dall’Agenzia delle Entrate. Dal 28 luglio 2026, nella sezione “L’Agenzia scrive”, sono consultabili ulteriori tipologie di atti, nonché le informazioni sullo stato del relativo procedimento.
La novità è disciplinata dal provvedimento del Direttore dell’Agenzia delle Entrate 16 luglio 2026, prot. n. 210791, adottato in attuazione dell’articolo 23 del D.Lgs. 8 gennaio 2024, n. 1, che mira a rafforzare il contenuto conoscitivo del Cassetto fiscale e a favorire una più agevole ricostruzione della posizione tributaria del contribuente.
La nuova funzione non riguarda indistintamente tutti gli atti dell’Amministrazione finanziaria. Nella prima fase sono resi disponibili:
- gli avvisi di liquidazione emessi ai sensi degli articoli 15 e seguenti del D.P.R. 29 settembre 1973, n. 601, in materia di imposta sostitutiva sui finanziamenti;
- gli avvisi di liquidazione connessi all’applicazione della nota II-bis all’articolo 1 della Tariffa, parte prima, allegata al D.P.R. 26 aprile 1986, n. 131, inclusi gli atti relativi alla decadenza dalle agevolazioni “prima casa”;
- gli avvisi di accertamento parziale automatizzato emessi ai sensi dell’articolo 41-bis del D.P.R. 29 settembre 1973, n. 600;
- gli eventuali provvedimenti di autotutela totale o parziale riferiti agli atti disponibili nel servizio.
Gli avvisi di accertamento parziale automatizzato rientrano tra gli atti per i quali non opera il contraddittorio preventivo previsto dall’articolo 6-bis della legge 27 luglio 2000, n. 212, in quanto riconducibili alle ipotesi di esclusione individuate dalla disciplina vigente.
Documenti e limiti tecnici
Nel Cassetto fiscale sono visualizzabili gli atti firmati digitalmente e protocollati mediante gli applicativi centralizzati dell’Agenzia delle Entrate. Per i provvedimenti di autotutela, la disponibilità del documento è quindi subordinata alla presenza di tali requisiti.
Se il provvedimento di autotutela risulta gestito tramite gli applicativi centrali ma non è stato firmato digitalmente all’interno degli stessi, il sistema può rendere disponibile la sola informazione relativa alla sua esistenza, senza consentire l’apertura o il download del documento.
Stato del procedimento
Accanto alla consultazione dell’atto, il servizio consente di verificare lo stato del procedimento. L’informazione è utile per ricostruire l’evoluzione della posizione, ma non ha efficacia sostitutiva degli atti notificati né dei provvedimenti formalmente adottati dall’ufficio.
Tra gli stati e le informazioni che possono essere resi disponibili figurano:
- l’avvenuta notificazione dell’atto;
- la definizione mediante pagamento integrale delle imposte, degli interessi e delle sanzioni ridotte a un terzo, ai sensi dell’articolo 15 del D.Lgs. 19 giugno 1997, n. 218;
- la definizione delle sole sanzioni ai sensi dell’articolo 17 del D.Lgs. 18 dicembre 1997, n. 472, con evidenza dell’eventuale ricorso relativo alle imposte e agli interessi;
- la mancata opposizione alla notificazione dell’atto;
- la definizione mediante accertamento con adesione;
- l’eventuale definizione mediante misure agevolative previste dalla normativa di volta in volta applicabile;
- la presentazione del ricorso;
- l’esistenza di una pronuncia divenuta definitiva;
- l’annullamento totale dell’atto in autotutela.
In caso di autotutela parziale, l’informazione resta visibile fino alla registrazione di un successivo stato del procedimento, che sostituisce quello precedentemente esposto.
Quando i dati sono visibili
Gli avvisi e i provvedimenti sono resi consultabili dal giorno successivo a quello in cui la data di notificazione al contribuente è trasmessa negli applicativi centralizzati dell’Agenzia delle Entrate.
La medesima regola opera per gli aggiornamenti relativi allo stato del procedimento: la relativa informazione è visualizzabile dal giorno successivo alla sua registrazione nei sistemi gestionali dell’Amministrazione finanziaria.
Attenzione: la comparsa dell’atto nel Cassetto fiscale non sostituisce la notificazione effettuata secondo le modalità previste dalla legge. I termini per il pagamento, la definizione agevolata, l’accertamento con adesione e l’impugnazione decorrono dalla notificazione dell’atto, non dalla sua successiva disponibilità nell’area riservata.
Chi può accedere al servizio
Nella fase iniziale di attivazione, la consultazione dei nuovi documenti e delle informazioni sul procedimento è riservata:
- al contribuente destinatario dell’atto;
- ai rappresentanti legali abilitati ad agire per il contribuente, quali tutori, amministratori di sostegno, curatori speciali e genitori;
- alle persone di fiducia autorizzate secondo le modalità stabilite dal provvedimento dell’Agenzia delle Entrate 22 settembre 2023, prot. n. 332731.
Non è invece previsto, almeno in questa prima fase, un accesso generalizzato per gli intermediari già delegati alla consultazione del Cassetto fiscale. La delega conferita al commercialista, al consulente del lavoro, al CAF o a un altro intermediario per l’accesso ordinario ai servizi fiscali non abilita automaticamente alla visualizzazione di questi specifici atti.
Per assistere il cliente, il professionista dovrà quindi ricevere la documentazione direttamente dal contribuente oppure essere eventualmente individuato quale persona di fiducia, nel rispetto della procedura prevista dall’Agenzia delle Entrate.
Riepilogo operativo
| Voce | Disciplina |
|---|---|
| Decorrenza del servizio | 28 luglio 2026 |
| Fonte attuativa | Provvedimento Agenzia delle Entrate 16 luglio 2026, prot. n. 210791 |
| Base normativa | Articolo 23 del D.Lgs. 8 gennaio 2024, n. 1 |
| Atti consultabili | Avvisi di liquidazione, avvisi di accertamento parziale automatizzato e provvedimenti di autotutela collegati |
| Disponibilità | Dal giorno successivo alla trasmissione della data di notifica o dell’aggiornamento procedimentale nei sistemi dell’Agenzia |
| Effetti sui termini | Nessuno: i termini decorrono dalla notificazione eseguita secondo legge |
| Soggetti abilitati | Destinatario dell’atto, rappresentanti legali e persone di fiducia autorizzate |
| Intermediari delegati | Non ammessi in via generalizzata nella fase iniziale |
 Studio Sabatino Pizzano